Falta de chuva, perda de safra e dívidas rurais: o que o produtor pode fazer
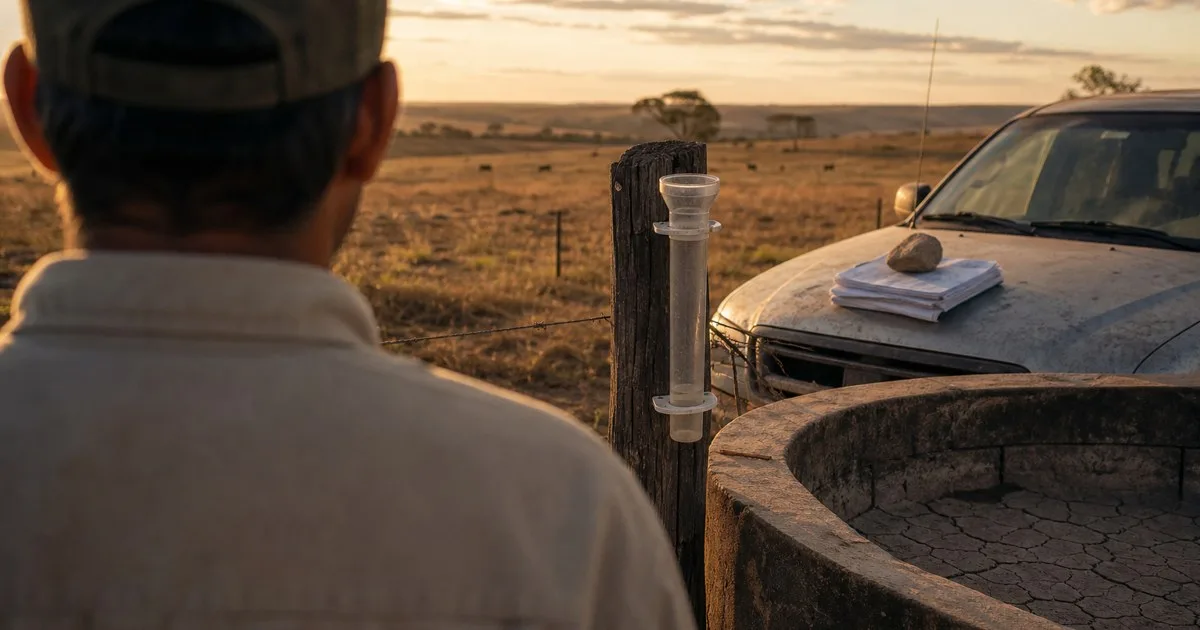
A falta de chuva não apaga a dívida rural. Mas a perda de safra comprovada abre caminhos: pedir prorrogação do custeio e do investimento, acionar o Proagro ou o seguro, renegociar CPR e crédito bancário e, se já houver cobrança na Justiça, discutir valores, prazos e garantias. O que pesa é agir antes do vencimento, com prova técnica do prejuízo.
Perdi a safra por falta de chuva: posso deixar de pagar o crédito rural?
Resposta curta: não. Nenhuma dívida rural é cancelada de forma automática por causa da seca. O que existe é o direito de pedir prorrogação e renegociação quando a quebra de produção vem da estiagem. O pedido parte do produtor. Precisa de prova da perda e depende da norma que valia para aquela safra e região.
O pior caminho é o silêncio. Deixar a parcela vencer sem falar com o banco costuma jogar a operação para a inadimplência. E boa parte das soluções criadas para eventos climáticos exige que o produtor estivesse em dia numa certa data, ou que o pedido tenha sido feito dentro de uma janela. Depois do vencimento, o leque de alternativas encolhe.
Vale separar duas coisas que sempre se misturam na conversa de porteira. Uma é a dívida com o banco: custeio, investimento, CPR. A outra é a dívida com o Fisco: ITR, Funrural. São regimes diferentes, com prazos e defesas diferentes. Cada uma pede estratégia própria.
Na prática, o trabalho começa pelo contrato e pelo calendário de vencimentos, para descobrir qual janela ainda está aberta. A equipe do Rodrigues de Almeida Advocacia pede logo de início a cópia integral do contrato, o extrato do saldo devedor e os comprovantes de produção da área. É esse mapa que evita orientar alguém a simplesmente parar de pagar antes de saber o que ainda dá para fazer.
Prorrogação de dívida rural por seca: quem pode pedir e por quanto tempo
Resposta curta: pode pedir quem se encaixa nas normas do Conselho Monetário Nacional (CMN) editadas para aquela estiagem, safra e região. As regras tratam custeio e investimento de forma separada, olham o enquadramento do produtor (agricultura familiar, Pronamp, demais produtores) e exigem requerimento ao banco, com prova da perda.
Um exemplo recente ajuda a entender a lógica. Em maio de 2025, o CMN editou a Resolução nº 5.220. Ela autorizou os bancos a prorrogar dívidas de custeio de produtores atingidos pela estiagem (Pronamp e demais produtores) por até três anos. As parcelas de investimento vencidas em 2025 podem ser prorrogadas por até um ano após o vencimento do contrato. Em todos os casos, é preciso solicitação do produtor ao banco e comprovação da perda de produção e da incapacidade de pagar nos prazos combinados, mantidos os juros equalizados do contrato original.
Repare no ponto central: não é benefício que cai na conta sozinho. É autorização para o banco prorrogar, se houver pedido e prova. E cada safra pode ter norma nova. O Plano Safra 2025/2026, lançado em julho de 2025 com R$ 516,2 bilhões, e as resoluções que vieram depois mudam condições, datas de contratação e limites.
Antes de protocolar, é preciso conferir três coisas: se o município do imóvel está alcançado por decreto de emergência ou calamidade, se a data de contratação da operação se encaixa na norma e qual o enquadramento do produtor. O Rodrigues de Almeida Advocacia monta esse requerimento ao banco com a documentação de enquadramento e não promete prazo nem taxa antes de checar qual resolução realmente se aplica àquela operação. Se a sua dúvida envolve alongamento de operações de soja, vale ler também o que já publicamos sobre El Niño e alongamento de dívida rural para o produtor de soja.
Como provar a perda por estiagem para o banco
Resposta curta: com documento técnico e oficial, não com relato. O banco não decide por boa vontade. Decide por dossiê.
O que costuma compor essa prova:
- Laudo agronômico da lavoura afetada, com a área, a cultura e o estágio em que a estiagem pegou o ciclo;
- Decreto municipal ou estadual de emergência ou calamidade por seca, com data;
- Histórico de produtividade da área e notas fiscais de safras anteriores, para mostrar a queda;
- Comunicação de perda ao Proagro ou à seguradora dentro do prazo do regulamento ou da apólice, com protocolo;
- Fotos datadas e imagens da lavoura, como reforço;
- Ligação clara entre a perda e o ciclo da cultura financiada naquele contrato.
O erro mais comum é entregar prova incompleta. A negativa que vem dali não só atrasa: enfraquece a renegociação seguinte. O banco passa a tratar o produtor como caso comum de inadimplência. Por isso o cuidado de organizar o dossiê, cruzar as datas de plantio, sinistro e comunicação para não perder prazo do Proagro ou do seguro, e formalizar todo pedido por escrito, com protocolo.
Prorrogação, renegociação ou nova linha de crédito: qual serve para o meu caso
Resposta curta: são três caminhos diferentes. Escolher errado custa caro.
A prorrogação empurra o vencimento e, em regra, mantém os encargos do contrato original. É o caminho mais leve, quando cabe. A renegociação refaz prazo, encargos e, muitas vezes, garantias. É mais flexível, mas pode capitalizar juros e trazer exigências novas. Já as linhas para produtores atingidos por eventos climáticos servem para liquidar ou amortizar operações antigas, com critérios rígidos.
Em setembro de 2025, por exemplo, o CMN criou uma linha de crédito para liquidar ou amortizar dívidas rurais de produtores e cooperativas atingidos por eventos climáticos. Ela ficou restrita a operações de custeio, investimento e CPRs contratadas até 30/06/2024 e adimplentes naquela data. Exigiu ainda, entre outros critérios, decreto de calamidade pública ou situação de emergência em pelo menos dois anos entre 1º/01/2020 e 31/12/2024 por seca ou estiagem, entre outros eventos. É um bom retrato de como esses programas funcionam: janela de data, exigência de adimplência e histórico de decretos.
Antes de assinar qualquer aditivo, compare os cenários com o fluxo de caixa da próxima safra. E leia a minuta com atenção: é ali que aparecem garantias novas, aval de terceiros e cláusulas de vencimento antecipado. Repactuação que só empilha encargos, sem folga real de caixa, adia o problema e engorda o passivo. Vale conhecer também as discussões sobre medidas recentes de renegociação de dívidas bancárias do produtor rural.
O banco pode penhorar terra, safra ou gado por CPR não cumprida?
Resposta curta: pode buscar a garantia que está no título. É aqui que a seca deixa de ser prejuízo de safra e vira risco patrimonial.
CPR (Cédula de Produto Rural), alienação fiduciária de máquinas, hipoteca do imóvel e penhor da safra ou do rebanho autorizam execução. Mas execução não é sentença pronta. Há defesas e limites, e todos têm prazo. Entre eles: conferir quanto foi efetivamente entregue frente ao que estava contratado, discutir os encargos e a forma de cálculo do saldo, verificar bem de família e bens indispensáveis para a atividade continuar, e buscar acordo judicial com carência amarrada à colheita.
Nessa fase, o trabalho é técnico e cronometrado. Analisar o título e a garantia para apontar o que pode e o que não pode ser penhorado. Pedir a planilha de evolução da dívida. Conferir a notificação e a citação. Propor acordo com carência compatível com o ciclo produtivo. Prazo perdido reduz muito o espaço de negociação: depois da penhora consumada ou do leilão marcado, sobra pouca margem.
Se a sua CPR venceu, o banco notificou ou já chegou citação de execução, converse com o Rodrigues de Almeida Advocacia antes de assinar qualquer proposta ou deixar um prazo correr.
Dívida de ITR e Funrural: como funciona a execução fiscal
Resposta curta: a dívida tributária segue um rito próprio e mais rígido. A Fazenda executa com base na certidão de dívida ativa, sem precisar de ação de cobrança antes.
Muita gente aposta em defesa formal e perde tempo. O Tema 876 do STJ firmou que, em ações de execução fiscal, descabe indeferir a petição inicial sob o argumento da falta de indicação do CPF e/ou RG da parte executada (pessoa física), por se tratar de requisito não previsto no art. 6º da Lei nº 6.830/80 — e o mesmo vale quanto à falta de indicação do CNPJ da pessoa jurídica executada. Ou seja: a discussão útil está no valor cobrado, na prescrição, na correção do lançamento e nas garantias. Não em formalidades desse tipo.
O caminho concreto tem três frentes. Levantar certidões e o processo administrativo, para checar prescrição, decadência e se o lançamento está certo. Avaliar parcelamentos e transação tributária disponíveis. E medir o efeito de cada escolha sobre a certidão negativa, que o produtor vai precisar para contratar crédito rural na safra seguinte.
Perguntas frequentes
Seca é caso de força maior e cancela a dívida rural?
Por si só, não cancela. A estiagem comprovada abre discussão sobre prazo, encargos e cobertura de Proagro ou seguro, e sustenta pedidos de prorrogação e renegociação. O contrato continua valendo enquanto não houver renegociação, cobertura paga ou decisão judicial.
Já estou inadimplente, ainda consigo prorrogar?
Depende da norma aplicável e da data em que a operação venceu. Algumas linhas exigem que o produtor estivesse em dia numa data específica; outras admitem operações já vencidas, com condições próprias. Antes de descartar a hipótese, é preciso conferir a resolução vigente para aquela safra e estado.
Quanto tempo tenho para acionar o Proagro ou o seguro agrícola?
O prazo é curto e começa a contar do sinistro, conforme o regulamento do Proagro ou a apólice. A comunicação vem antes de tudo. Perder esse prazo costuma inviabilizar a cobertura, mesmo com laudo e decreto em mãos.
Preciso de advogado para isso?
Para conversar com o banco e protocolar um pedido de prorrogação, não é obrigatório: o produtor pode reunir laudo, decreto e notas e formalizar o requerimento. O advogado faz diferença na leitura do contrato e da minuta do aditivo, na montagem da prova da perda, na análise de garantias e, principalmente, em execução, penhora e leilão, onde há prazos que não voltam. Nenhum profissional sério garante resultado. O que se garante é acompanhamento técnico e prazos protegidos.
Se a chuva faltou e as parcelas estão vencendo, leve contrato, extratos, decreto do município, laudo e notas de produção para uma conversa com o Rodrigues de Almeida Advocacia e entenda quais caminhos ainda estão abertos no seu contrato.
Este conteúdo tem caráter informativo e não substitui a análise do seu caso por um advogado.
Precisa de ajuda no seu caso?
Mande o contrato e a última notificação do banco pelo WhatsApp. A primeira análise é sem compromisso.
Falar com advogado
Advogado dedicado à prorrogação e ao alongamento de dívidas rurais: custeio e investimento quebrados por safra frustrada, CPR vencida e pedido negado no balcão. Também atua em execução, leilão e penhora. Atende produtores em todo o país, com sede em Goiânia.