El Niño 2026 e alongamento de dívida rural: o que o produtor de soja precisa saber
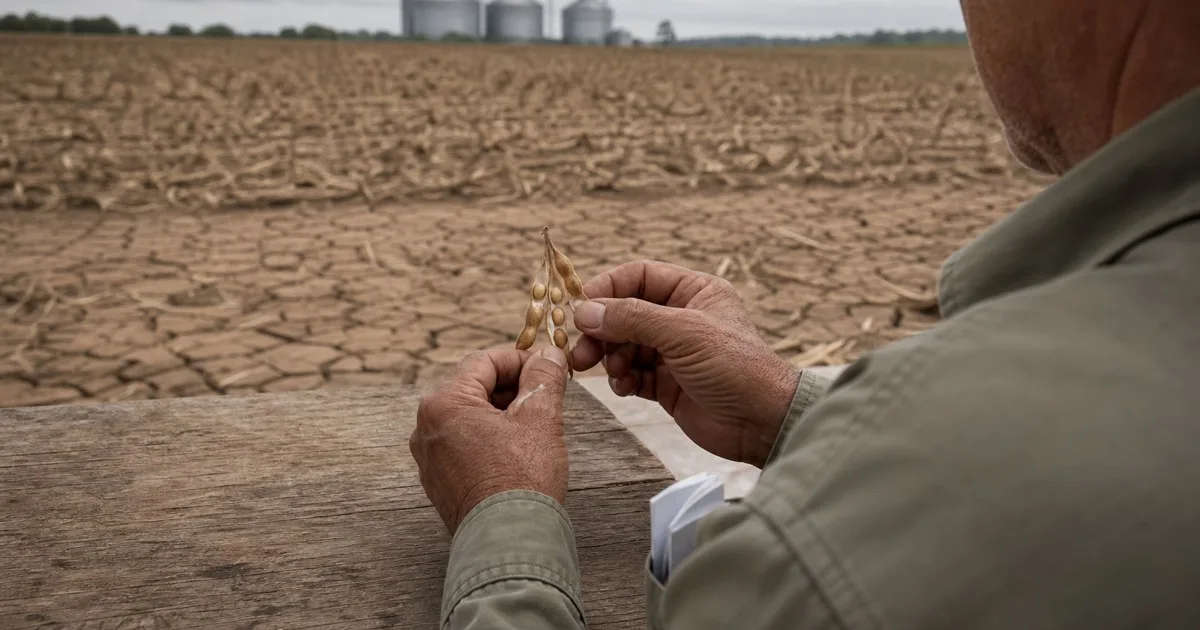
O produtor de soja que perdeu safra por causa do El Niño 2026 pode pedir ao banco o alongamento de dívida rural, ou seja, esticar o prazo das parcelas de custeio ou investimento. Isso não depende de boa vontade da instituição: há previsão no Manual de Crédito Rural e em resoluções do Conselho Monetário Nacional. Mas é preciso comprovar a perda de receita.
O que é alongamento de dívida rural
Resposta curta: alongar é esticar o prazo da dívida do crédito rural. Em regra, mantêm-se os encargos combinados no contrato original, quando a receita esperada não veio por motivo alheio à vontade do produtor.
Na prática, três pedidos diferentes são chamados pelo mesmo nome. E a confusão custa caro:
- Prorrogação de parcela: empurra o vencimento de uma ou mais parcelas dentro da mesma operação. O fundamento costuma ser a frustração de safra, a dificuldade de comercialização ou outro fator que atingiu a capacidade de pagamento. Em geral, preserva a taxa original.
- Repactuação ou renegociação com nova linha: aqui se contrata uma operação nova, muitas vezes com recursos livres do banco, para quitar ou amortizar o crédito rural anterior. Muda o contrato, mudam as garantias e podem mudar os encargos.
- Composição de dívida vencida: acontece depois do vencimento, quando já correm encargos de inadimplência. É a alternativa mais desfavorável — e a que se evita quando o pedido é feito antes.
O nome do pedido muda tudo: define quais documentos serão exigidos e qual norma será invocada. Um pedido genérico de “ajuda” tende a ser tratado como conversa comercial. Já um pedido de prorrogação fundamentado em norma do crédito rural, com prova técnica anexada, entra em outro fluxo de análise dentro do banco.
El Niño 2026: por que os boletins oficiais importam para a soja
Resposta curta: os boletins oficiais são o que transforma um “ano ruim” em fato climático documentado. Sem esse registro, o pedido de prorrogação fica sem base.
Segundo dados públicos disponíveis até setembro de 2026, o INMET publicou em 31/07/2026 o Boletim nº 2 sobre o El Niño no Brasil, em conjunto com INPE, ANA, Cemaden, SGB, SEDEC e Censipam. O primeiro boletim do Painel El Niño 2026-2027, do Cemaden, de julho de 2026, aponta probabilidade acima de 90% de permanência do fenômeno até pelo menos o início de 2027, com alta probabilidade de evento muito forte.
O efeito na lavoura de soja não é igual em todo o país. O INMET registra que, em anos de El Niño, a chuva diminui no Norte, no Nordeste e em parte do Centro-Oeste e do Sudeste. Isso aumenta os veranicos e prejudica o plantio e o desenvolvimento inicial de soja e milho. No Sul, o problema é o contrário: excesso de chuva, solo encharcado, doenças fúngicas e atraso no plantio e na colheita.
Essa diferença tem peso prático. O laudo técnico precisa descrever o mecanismo do dano. No Centro-Oeste, costuma ser o déficit hídrico em fase crítica. No Sul, a perda de estande, as doenças e o grão avariado pela chuva na colheita. Quanto mais o laudo conversa com os boletins oficiais, mais difícil fica sustentar que a perda veio de má gestão da propriedade.
Quem pode prorrogar a dívida de custeio ou investimento da soja
Resposta curta: em regra, quem comprova a ligação entre o evento climático e a queda de receita, estava adimplente quando contratou e apresenta capacidade de pagamento no novo fluxo proposto.
Os filtros que os bancos costumam aplicar são estes:
- Enquadramento do produtor: Pronaf, Pronamp ou demais produtores rurais. Cada faixa tem limites e condições próprias.
- Fonte do recurso: crédito controlado, poupança rural, LCA ou recursos livres. A fonte influencia diretamente quais normas se aplicam.
- Prova do evento climático na região: decreto municipal de situação de emergência ou de calamidade pública, boletins meteorológicos e dados de zoneamento.
- Viabilidade da próxima safra: o banco quer ver como a dívida alongada será paga, não só o tamanho do prejuízo.
Vale um exemplo de como o tema aparece nas normas. Em 2025, a Resolução CMN nº 5.220 autorizou instituições financeiras a prorrogar por até três anos dívidas de produtores rurais gaúchos atingidos pela estiagem, com análise caso a caso. Ou seja: existe autorização, mas ela vem com requisitos e exame individual da operação.
Documentos para pedir a prorrogação no banco
Resposta curta: o pedido vive ou morre pela prova. Sem laudo técnico e sem número que demonstre a perda, o requerimento tende a ser negado por falta de elementos.
O conjunto de documentos normalmente reunido inclui:
- Laudo de perda de produtividade assinado por engenheiro agrônomo, com talhões, datas, fotos e comparação com a produtividade histórica da área;
- Decreto municipal de situação de emergência ou de calamidade pública, quando existir, e o reconhecimento federal;
- Contrato de crédito rural, cédula rural pignoratícia ou hipotecária, aditivos e planilha de evolução da dívida;
- Cédulas de Produto Rural (CPR) emitidas, contratos de barter e compromissos de entrega de grãos;
- Notas fiscais de venda da safra e de compra de insumos, para mostrar a diferença entre a receita projetada e a realizada;
- Apólices de seguro agrícola e comunicação de perda ao Proagro, com o resultado da análise;
- Projeção de fluxo de caixa da próxima safra, com área, custo por hectare, produtividade estimada e preço de referência.
Prazo para renegociar dívida rural em 2026: até quando pedir
Resposta curta: o prazo é onde mais produtor perde direito. As janelas de contratação e renegociação têm data-limite fixada por resolução do CMN. E pedir antes do vencimento é bem diferente de pedir depois.
Conforme dados de setembro de 2026: uma resolução do CMN divulgada em setembro de 2025 criou linha de crédito com recursos livres das instituições financeiras para liquidar ou amortizar crédito rural. O prazo de contratação vai até 15/12/2026. Os limites são de até R$ 250 mil no Pronaf, R$ 1,5 milhão no Pronamp e R$ 3 milhões para os demais produtores rurais. Há ainda R$ 50 milhões para cooperativas de produção agropecuária e até R$ 10 milhões para associações e condomínios de produtores, com limites cumulativos por mutuário em 2025 e 2026.
Para acessar essa linha, é preciso cumprir alguns requisitos. Entre eles, decreto de estado de calamidade pública ou de situação de emergência em pelo menos dois anos entre 01/01/2020 e 31/12/2024, por eventos como seca, estiagem, granizo, geada, enxurradas ou vendaval.
Para o ano agrícola 2026/2027, o CMN aprovou em junho de 2026 novas condições de financiamento rural. A renegociação deve ser efetivada até 30/12/2026, com prazo de reembolso de até cinco anos e limite de até R$ 90 milhões por cooperativa.
Essas normas mudam com frequência. Por isso, vale conferir a resolução vigente na data em que o pedido for protocolado. Prazo encerrado dificilmente é reaberto.
O banco negou a prorrogação: o que fazer agora
Resposta curta: um “não” verbal no balcão não encerra o assunto. O primeiro passo é exigir a recusa por escrito, com a fundamentação e a norma aplicada.
Os caminhos mais comuns são:
- Protocolar o pedido formalmente, com número de protocolo, e guardar cópia de tudo que foi entregue;
- Pedir a negativa por escrito, com o motivo específico: falta de documento, enquadramento, capacidade de pagamento ou fonte de recurso;
- Apresentar recurso interno e, se preciso, acionar a ouvidoria do banco;
- Reunir a prova de que a operação se enquadra nos requisitos da resolução do CMN invocada;
- Se a recusa persistir, avaliar medida judicial para discutir a negativa, os encargos de inadimplência, eventual capitalização indevida e a execução das garantias.
Uma ressalva importante: a existência de norma autorizando a prorrogação não significa deferimento automático. Nenhum profissional sério pode antecipar como um caso será decidido. O que se pode fazer é organizar a prova e discutir tecnicamente os fundamentos da recusa.
Se a sua operação de custeio ou investimento está nessa situação, a equipe da Rodrigues de Almeida Advocacia está à disposição para conversar sobre a análise do contrato, das garantias e dos fundamentos apresentados pelo banco na negativa.
Se a dívida vencer: execução, penhor da safra e garantias
Resposta curta: o vencimento não faz o produtor perder a fazenda de imediato. Mas abre caminho para a execução da cédula rural, para a excussão do penhor da safra e para a consolidação da propriedade na alienação fiduciária.
Na prática, o vencimento sem pagamento costuma trazer inscrição em cadastros de inadimplentes, encargos de mora e cobrança judicial com base no título executivo. As garantias típicas do crédito rural — penhor da safra pendente ou colhida, hipoteca do imóvel, alienação fiduciária de máquinas e aval — são atingidas em ordens e ritos diferentes.
Outros dois temas merecem exame. A proteção da pequena propriedade rural trabalhada pela família, prevista na Constituição Federal, e a discussão sobre bem de família rural. Ambas dependem de prova concreta da destinação e da exploração do imóvel. Negociar antes do vencimento amplia as alternativas. Defender-se depois é possível, mas o cenário já é mais estreito, com a execução em curso.
FUNRURAL sobre frete e imposto de renda do hedge: o que conferir
Resposta curta: enquanto negocia a dívida, revise o que vem pagando. Dois pontos tributários frequentes na soja já foram enfrentados pelo Superior Tribunal de Justiça.
O primeiro é a base de cálculo do FUNRURAL. Conforme o Tema 267 do STJ, o valor do frete é parcela estranha ao produto rural. Por isso não entra na base de cálculo da contribuição para o FUNRURAL, que corresponde apenas ao valor comercial do produto rural, ou seja, ao preço pelo qual o produtor vende. Em operações de soja com frete alto até o porto ou a esmagadora, conferir como a nota está composta é uma checagem contábil simples.
O segundo ponto envolve as operações de proteção de preço. De acordo com o Tema 162 do STJ, é legítima a tributação isolada e autônoma do imposto de renda sobre os rendimentos que as pessoas jurídicas obtêm em aplicações financeiras de renda fixa e sobre os ganhos líquidos em operações realizadas nas bolsas de valores, de mercadorias, de futuros e assemelhadas. Essa tributação é complementar ao conceito de renda do artigo 43 do Código Tributário Nacional, porque tais entradas não fazem parte da atividade-fim das empresas. Para a fazenda constituída como pessoa jurídica que opera hedge de soja, isso significa que os resultados dessas operações seguem regime próprio — o que exige atenção na apuração e no planejamento do caixa.
Nada disso quer dizer que haverá devolução de valores. São entendimentos que orientam a revisão dos procedimentos adotados na propriedade.
Perguntas frequentes
Quem tem direito ao alongamento de dívida rural?
Em regra, o produtor que comprova que a perda de receita veio de evento alheio à sua vontade, como o clima, e que demonstra capacidade de pagamento no novo fluxo. O enquadramento (Pronaf, Pronamp ou demais produtores) e a fonte de recurso da operação também são analisados.
O banco é obrigado a prorrogar a dívida do produtor rural?
As normas do crédito rural preveem hipóteses de prorrogação, mas a análise costuma ser caso a caso, com verificação de requisitos e documentos. Por isso a negativa deve vir fundamentada por escrito: é o que permite discutir os motivos apresentados.
Quantos anos posso alongar a dívida do crédito rural?
Depende da norma aplicável à operação. Como referência, dados de setembro de 2026 indicam prazos de reembolso de até cinco anos nas condições aprovadas para o ano agrícola 2026/2027. A Resolução CMN nº 5.220, de 2025, autorizou prorrogação de até três anos em situação específica de estiagem.
Preciso do decreto de calamidade do município para renegociar?
Em várias linhas, sim: o decreto de situação de emergência ou de calamidade é requisito expresso. Mesmo quando não é obrigatório, ele reforça a prova do evento climático ao lado do laudo agronômico e dos boletins oficiais.
Perco a fazenda se não pagar o crédito rural?
A falta de pagamento não gera perda automática do imóvel, mas permite a execução das garantias, como penhor da safra, hipoteca e alienação fiduciária. Há discussões relevantes sobre pequena propriedade rural e bem de família, que dependem de prova concreta da situação do imóvel.
A Rodrigues de Almeida Advocacia atua na análise de contratos de crédito rural, cédulas, garantias e questões tributárias do agronegócio. Se você é produtor de soja e está avaliando o alongamento de dívida rural diante dos efeitos do El Niño 2026, entre em contato pelos nossos canais de atendimento para conversar sobre a documentação e as alternativas aplicáveis à sua operação.
Este conteúdo tem caráter informativo e não substitui a análise do seu caso por um advogado.
Precisa de ajuda no seu caso?
Mande o contrato e a última notificação do banco pelo WhatsApp. A primeira análise é sem compromisso.
Falar com advogado
Advogado dedicado à prorrogação e ao alongamento de dívidas rurais: custeio e investimento quebrados por safra frustrada, CPR vencida e pedido negado no balcão. Também atua em execução, leilão e penhora. Atende produtores em todo o país, com sede em Goiânia.