Como comprovar a incapacidade temporária de pagamento do produtor rural?

A incapacidade temporária de pagamento do produtor rural se comprova com prova técnica e documental — não com conversa de balcão. Na prática, isso significa laudo de perda assinado por profissional habilitado, decreto de emergência do município, notas fiscais, extratos de comercialização e o fluxo de caixa da safra. Tudo protocolado por escrito no banco, de preferência antes do vencimento da parcela.
O que é incapacidade temporária de pagamento no crédito rural
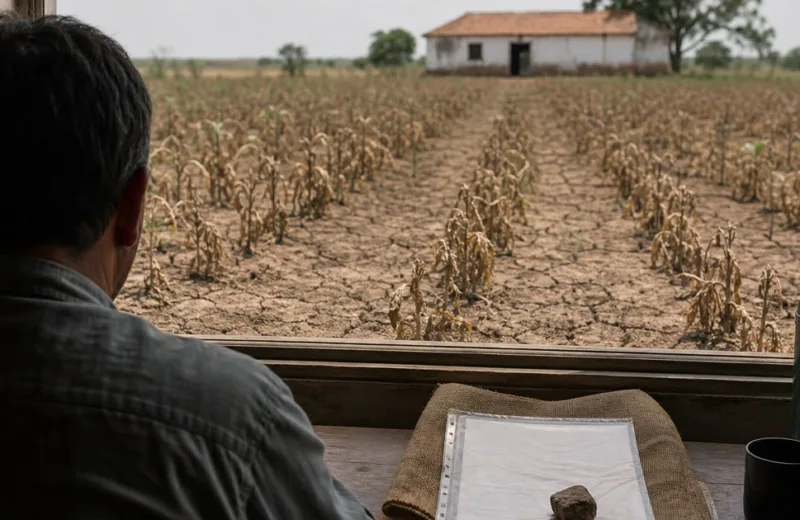
É quando o produtor continua com a atividade em pé, mas ficou sem caixa naquela safra por um motivo que não dependeu dele. Seca, chuva demais na colheita, granizo, praga, doença no rebanho ou queda anormal de preço. A dívida existe. A vontade de pagar existe. O que faltou foi receita.
Essa diferença é o coração da discussão. O que autoriza pedir a prorrogação da dívida rural não é a inadimplência em si. É a causa dela. Quem deixou de pagar porque a lavoura quebrou está numa situação jurídica muito diferente de quem se endividou além do que a propriedade consegue gerar.
Por isso, nós da Rodrigues de Almeida Advocacia começamos pela leitura da cédula de crédito rural e do contrato. Ali dá para separar o que é dificuldade temporária do que é endividamento estrutural. E a estratégia muda por completo: num caso, o caminho é a prorrogação ou o alongamento; no outro, é uma reestruturação mais ampla. Não prometemos prorrogação automática a ninguém. Explicamos o cenário real antes de qualquer pedido, porque um requerimento mal direcionado costuma custar tempo e credibilidade diante do banco.
Quais documentos comprovam a perda de safra e a incapacidade temporária de pagamento
A prova se monta em camadas. Um documento sozinho raramente convence. É o conjunto que mostra três coisas: o evento aconteceu, atingiu aquela propriedade e derrubou a receita daquele ano-safra.
- Laudo técnico de perda, assinado por profissional habilitado;
- Decreto municipal ou estadual de emergência ou calamidade e portaria de reconhecimento federal, quando houver;
- Histórico de produtividade das safras anteriores, para mostrar que a queda saiu do padrão;
- Notas fiscais de venda e de compra de insumos;
- Extratos bancários e extratos completos do contrato, desde a contratação;
- Comprovantes de comercialização, contratos de venda antecipada e romaneios;
- Comunicação de sinistro ao seguro rural ou ao Proagro, se a operação tinha cobertura;
- Fluxo de caixa da safra, mostrando o que entrou, o que saiu e o tamanho do rombo.
Nós montamos essa lista com o produtor, item por item, e conferimos datas, assinaturas e área declarada. Documento incompleto, sem assinatura ou fora do período da safra financiada é o motivo mais comum de indeferimento. E o mais fácil de evitar. Também pedimos os extratos completos da operação desde o início, porque é ali que aparecem encargos que podem ser questionados depois.
Laudo técnico de perda de safra: quem faz e o que precisa conter
O laudo tem que sair das mãos de um engenheiro agrônomo, técnico agrícola ou médico veterinário habilitado, com registro no conselho profissional e anotação de responsabilidade técnica. Ele é a peça central da comprovação, porque traduz em números o que o produtor viveu no campo.
Um laudo que se sustenta descreve:
- a área e a matrícula ou identificação do imóvel;
- a cultura ou o rebanho;
- o evento adverso e a data em que ocorreu;
- o percentual de perda apurado;
- a comparação com a produtividade média das safras anteriores e da região.
Fotos datadas, croqui ou georreferenciamento da área e memorial de cálculo da perda aumentam muito a força do documento. Mesmo sendo uma prova produzida por iniciativa do produtor, o laudo é meio idôneo de prova quando vem bem fundamentado e o banco não o impugna tecnicamente.
Nosso papel aqui é revisar, não substituir o técnico. Orientamos o profissional sobre os pontos que banco e juiz costumam cobrar e lemos o laudo antes do protocolo. Nunca sugerimos percentuais de perda nem mexemos na conclusão técnica. Só checamos se o documento responde às perguntas que virão depois.
O decreto de emergência do município ajuda a comprovar?
Ajuda muito, mas sozinho raramente basta. O decreto prova que o evento climático atingiu a região. O laudo e os números da propriedade provam que ele atingiu a sua lavoura, o seu talhão, o seu rebanho. Banco nenhum prorroga dívida só porque o município decretou emergência.
Então nós buscamos e juntamos o decreto, a eventual portaria de reconhecimento federal e os boletins oficiais de clima da região. Depois cruzamos as datas com o ciclo da cultura. Se a estiagem pegou justamente o enchimento de grãos, isso precisa estar dito e demonstrado. Quando não existe decreto — comum em perdas localizadas ou em queda anormal de preço —, trabalhamos com prova técnica e prova de mercado, como cotações e contratos de comercialização. Se você está exatamente nesse ponto, vale ler também o que o produtor pode fazer diante da falta de chuva e da perda de safra.
Como e quando pedir a prorrogação da dívida rural ao banco
O caminho seguro é requerer por escrito e antes do vencimento da parcela. Entregue o pedido já instruído com toda a documentação e exija comprovante: protocolo carimbado, e-mail de confirmação ou envio com aviso de recebimento. Guarde cópia de tudo. Conversa de balcão e promessa de gerente não se provam depois.
As condições de prorrogação seguem o Manual de Crédito Rural vigente e as resoluções do Conselho Monetário Nacional do ano-safra. Essas regras mudam com frequência, então confira sempre como estão na data em que você estiver lendo.
Um exemplo recente da direção que o tema tomou é o Voto 54/2025 do CMN, de 19 de setembro de 2025. Ele tratou de linha de crédito voltada a produtores atingidos por perdas de safra decorrentes de eventos climáticos adversos, cujo endividamento no Sistema Nacional de Crédito Rural aumentou a ponto de impossibilitar o reembolso integral das operações. Cabe à instituição financeira analisar o conjunto das atividades e a capacidade econômica do mutuário. Ou seja: a comprovação da perda e o fluxo de caixa continuam no centro da discussão.
Nós redigimos o requerimento administrativo com base nas normas aplicáveis, protocolamos e acompanhamos a resposta. E insistimos na manifestação formal do banco. Se a negativa vier apenas de boca, pedimos a recusa por escrito, porque é esse documento que abre a porta da discussão judicial. Para entender melhor os limites dessa obrigação, veja se o banco é obrigado a prorrogar o crédito rural.
Banco negou e já entrou com execução: dá para discutir a penhora das terras?
A negativa do banco não é palavra final. É possível discutir na Justiça o direito à prorrogação, apontar encargos indevidos que podem descaracterizar a mora e sustentar a impenhorabilidade da pequena propriedade rural trabalhada pela família. Em alguns casos, também é possível pedir de volta o que foi pago a mais.
Sobre essa devolução, o Tema 919 do STJ fixou que a pretensão de repetição de indébito de contrato de cédula de crédito rural prescreve em vinte anos sob a égide do art. 177 do Código Civil de 1916 e em três anos sob o art. 206, §3º, IV, do Código Civil de 2002, observada a norma de transição do art. 2.028. E que o termo inicial da prescrição é a data da efetiva lesão, ou seja, do pagamento. Na prática, o tempo corre. Conferir o histórico de pagamentos cedo faz diferença.
Nós analisamos a execução, os encargos cobrados e toda a evolução da dívida para verificar se há valores a repetir, sempre atentos ao prazo e ao termo inicial fixados pelo STJ. Atuamos tanto em defesa quanto em negociação, em Goiânia e região. Não garantimos desfecho: cada contrato e cada conjunto de provas levam a um cenário diferente. Se a execução já chegou, leia também o que fazer quando o banco entra com execução contra o produtor rural.
Se a sua safra quebrou e você está reunindo documentos ou já recebeu a citação de uma execução, converse com a equipe da Rodrigues de Almeida Advocacia para entender quais provas o seu caso pede e quais caminhos existem.
Erros que fazem o banco negar o pedido de prorrogação
A maior parte das negativas não vem de má-fé do banco. Vem de falha na montagem do pedido. Os erros mais frequentes são:
- pedir só depois do vencimento, do protesto e da negativação;
- apresentar laudo genérico, sem memorial de cálculo da perda nem comparação com safras anteriores;
- misturar dívidas que não são de crédito rural no mesmo requerimento;
- não comprovar a destinação do financiamento à atividade financiada;
- negociar por telefone, sem nada por escrito, e perder a prova da recusa.
Quando o pedido já foi negado, nós revisamos o que foi protocolado para descobrir exatamente o que faltou e, sendo cabível, reapresentamos o requerimento bem instruído. Também orientamos o produtor a não assinar aditivo, confissão de dívida ou renegociação sem leitura prévia. Uma assinatura dessas pode fechar portas que ainda estavam abertas.
Perguntas frequentes
Prorrogação de dívida rural é direito ou favor do banco?
Não é favor, mas também não é automática. Depende de comprovar que a dificuldade veio de fato alheio à vontade do produtor e de encaixar a operação nas normas de crédito rural vigentes no ano-safra.
Quem já está inadimplente ainda pode pedir prorrogação?
Pode pedir, e o pedido deve ser analisado. Só fica mais difícil de sustentar. Quanto mais próxima a data do evento climático e mais completa a documentação, melhor a posição do produtor na discussão.
Quanto tempo o banco tem para responder ao pedido?
O prazo varia conforme a instituição e as normas aplicáveis à operação. Por isso o protocolo com comprovante é essencial: ele marca a data do pedido e permite cobrar a resposta formal, inclusive na Justiça.
A terra do produtor pode ser penhorada por dívida de crédito rural?
Depende do tamanho da área, do uso familiar e do que foi dado em garantia no contrato. A pequena propriedade rural trabalhada pela família tem proteção legal, mas a discussão é sempre concreta e depende de prova. Vale conhecer também quando faz sentido discutir judicialmente a penhora da fazenda.
Preciso de advogado para isso?
O pedido administrativo simples, com laudo e documentos em mãos, pode ser protocolado pelo próprio produtor. A diferença aparece na revisão de encargos, na discussão judicial do direito à prorrogação, na defesa em execução e na disputa sobre penhora — situações em que ler o contrato e controlar prazos exige olhar técnico. A Rodrigues de Almeida Advocacia atua nesses pontos, sem prometer resultado, porque cada contrato e cada prova levam a um cenário próprio.
Ficou com dúvida sobre quais documentos reunir ou sobre a resposta que o banco deu ao seu pedido? Fale com a Rodrigues de Almeida Advocacia e tire a dúvida antes de assinar qualquer renegociação.
Este conteúdo tem caráter informativo e não substitui a análise do seu caso por um advogado.
Precisa de ajuda no seu caso?
Mande o contrato e a última notificação do banco pelo WhatsApp. A primeira análise é sem compromisso.
Falar com advogado
Advogado dedicado à prorrogação e ao alongamento de dívidas rurais: custeio e investimento quebrados por safra frustrada, CPR vencida e pedido negado no balcão. Também atua em execução, leilão e penhora. Atende produtores em todo o país, com sede em Goiânia.